许继电气Q4增收减利,特高压核准大年将迎来业绩拐点丨见智研究 输电业务
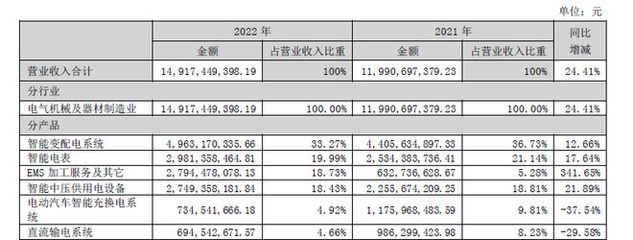
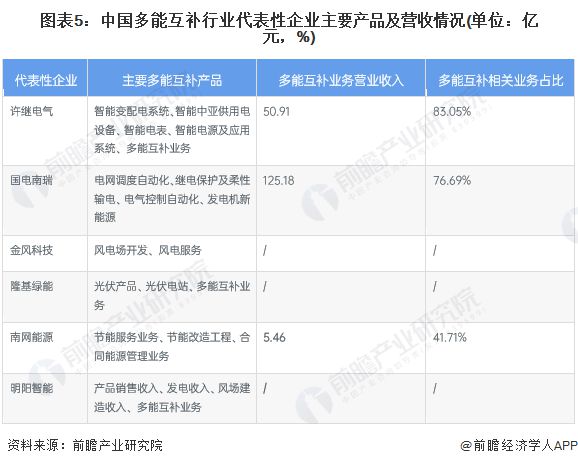
许继电气近日发布2022年年报,公司全年实现营业收入149.76亿元,同比增长16.69%;实现归母净利润7.63亿元,同比增长4.92%。其中,第四季度实现营业收入56.73亿元,同比增长22.60%;归母净利润1.41亿元,同比下降23.37%,呈现增收减利态势。
第四季度增收减利的主要原因包括:一是产品结构变化,低毛利率的智能电表等业务占比提升;二是原材料价格波动及供应链成本压力;三是研发费用集中确认。
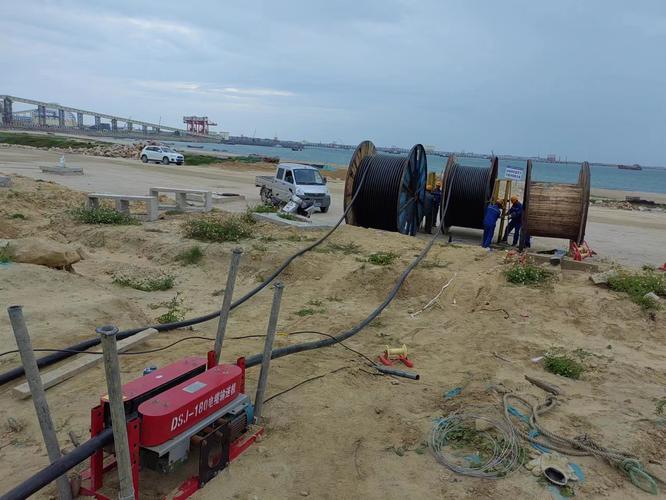
输电业务方面,许继电气在特高压直流输电领域具备核心技术优势。2023年国家电网计划核准“5交7直”共12条特高压线路,有望创历史新高。特高压核准大年将直接带动换流阀、直流控制保护系统等核心设备需求。许继电气作为国内特高压直流输电设备的主要供应商,市场份额稳居前列,预计将显著受益。
公司在智能电表、配网自动化等业务领域保持稳步增长,海外市场拓展顺利。随着特高压项目订单逐步落地确认收入,公司业绩拐点有望在2023年下半年至2024年显现。
风险提示:特高压核准进度不及预期、原材料价格上涨、行业竞争加剧。
如若转载,请注明出处:http://www.guoxinsdvpp.com/product/46.html
更新时间:2026-11-01 18:44:47