深度分析 4家公司瓜分近500亿市场,巡检机器人或成牛股集中营——输电业务篇
在电力行业智能化转型的浪潮中,巡检机器人正从“概念”走向“刚需”,尤其在输电线路运维领域,其市场空间正加速释放。有分析指出,输电线路巡检机器人市场近500亿元的规模,目前主要由4家头部公司瓜分,格局初定却暗流涌动。本文将从市场规模、竞争格局、驱动因素、投资逻辑与风险等维度进行深度剖析。
一、近500亿市场从何而来?
输电线路具有距离长、分布广、环境复杂等特点,传统人工巡检效率低、风险高、覆盖面有限。随着电网规模扩大和运维标准提升,机器人巡检成为必然选择。据测算,我国输电线路总里程超过百万公里,按可适机器人巡检的比例及单公里机器人配置成本估算,潜在市场空间接近500亿元。这其中包括巡检机器人本体、自动化机场、通信与后台系统、运维服务等全链条价值。
二、4家公司瓜分市场的竞争格局
目前,在输电线路巡检机器人领域,约4家头部企业占据了大部分市场份额,形成“四强争霸”的格局。这些公司通常具备较强的技术积累、电网渠道优势和量产能力,产品覆盖自主巡检机器人、无人机机巢及管控平台。需指出的是,具体公司名称与精确市占率随招标批次动态变化,但行业集中度较高,头部效应明显。与此一些新兴企业和跨界者也在细分场景(如防外破、通道可视化)中寻求突破,竞争日趋激烈。
三、驱动因素:政策、技术与经济性共振
- 政策驱动:国家电网和南方电网持续推进“机器代人”,明确提升智能巡检覆盖率,相关标准的出台为行业规范化发展奠定基础。
- 技术成熟:SLAM导航、AI视觉识别、5G通信、边缘计算等技术逐步成熟,机器人适应复杂地形和恶劣天气的能力增强,巡检准确率和效率显著提升。
- 经济性凸显:尽管前期投入较高,但长期看机器人可降低人工成本、减少停电损失、提高缺陷发现率,全生命周期经济性逐步被电网客户认可。
四、投资逻辑:牛股集中营的底层逻辑
巡检机器人被视为“牛股集中营”,主要基于以下逻辑:
- 赛道高成长:电网智能化投资持续加码,巡检机器人渗透率仍处低位,未来几年有望保持高速增长。
- 壁垒较高:涉及电网安全稳定运行,客户对产品可靠性、资质认证要求严格,先发企业易形成护城河。
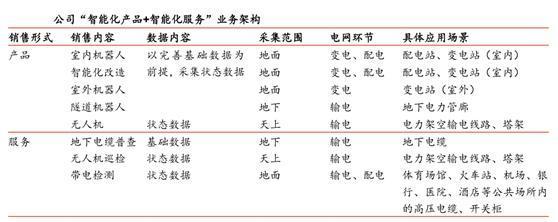
- 商业模式升级:从卖产品向“产品+服务”转型,如巡检数据服务、运维托管等,提升客户粘性和单客户价值。
- 政策催化频繁:电网年度招标、行业标准发布等事件性催化剂密集,容易引发市场关注。
五、风险与挑战
- 竞争加剧:随着市场前景明朗,更多企业涌入,价格战风险上升,毛利率可能承压。
- 技术迭代风险:AI算法、传感器等技术快速演进,企业需持续研发投入以保持竞争力。
- 电网投资波动:电网资本开支受政策和经济环境影响,若投资节奏放缓,可能影响短期需求。
- 回款周期较长:电网客户结算周期通常较长,对企业的现金流管理提出较高要求。
六、结论
输电线路巡检机器人市场空间广阔,近500亿的蛋糕正被4家头部公司主导分食,行业高成长性与高壁垒并存,确实具备孕育牛股的土壤。投资者需密切跟踪电网招标动态、企业订单兑现及技术商业化进展,警惕竞争加剧和估值透支风险。在智能化大趋势下,巡检机器人赛道值得长期关注,但需精选具备核心技术与渠道优势的标的,方能分享行业增长红利。
如若转载,请注明出处:http://www.guoxinsdvpp.com/product/41.html
更新时间:2026-11-01 05:48:54