被误读的储能龙头 积成电子及其输电业务背后的真实定位
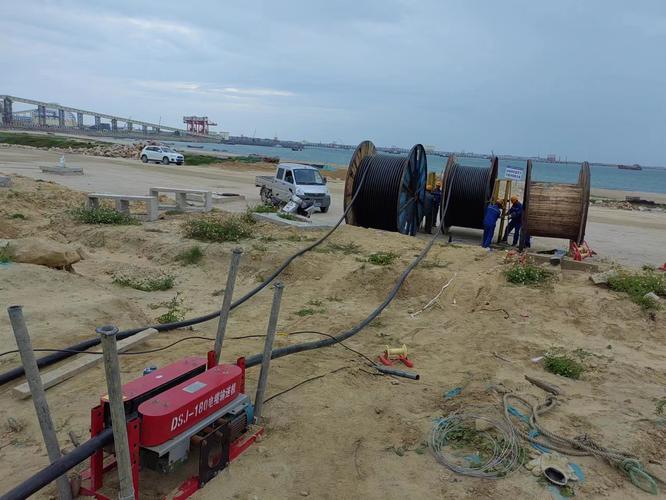
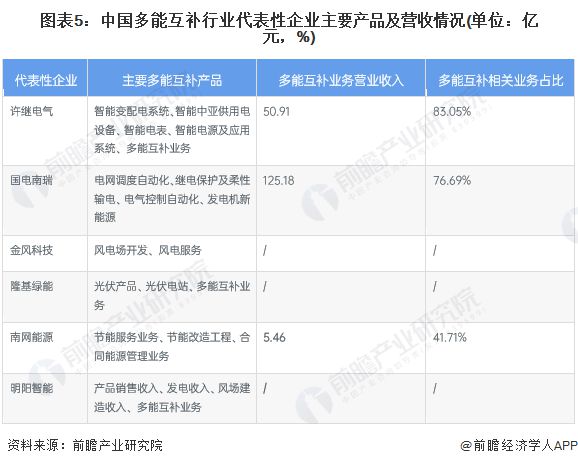
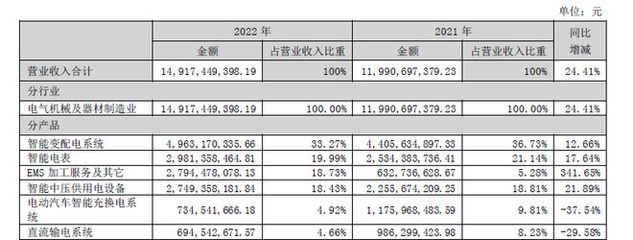
在储能产业链投资的讨论中,时常能看到一张“8只储能产业链龙头股”的名单,积成电子赫然在列。然而翻开积成电子的主营业务版图就会发现一个耐人寻味的错位:这家公司的主营业务核心并非电池、PCS或储能系统集成,而是围绕电网自动化与信息化展开的输电业务及相关电力软件。把它直接归入“储能龙头”,是对其业务定位的一次粗糙裁剪。理解这种错位,本身就是读懂储能产业链投资逻辑的一个重要切口。\n\n积成电子的业务根基在电力自动化。公司长期服务于各级电网企业,产品覆盖变电站自动化、配电自动化、电网调度自动化、用电信息采集等环节,输电业务是其传统主营业务的重要组成部分。简单来说,积成电子做的是让电网“看得见、控得住、调得动”的信息化与自动化系统,是电网数字化改造中的软件与设备供应商。这块业务的特点是客户集中、壁垒较高、收入稳定,但它与储能电池、储能变流器等硬件环节之间隔着相当远的距离。\n\n那么积成电子为什么会被贴上储能标签?原因要从业务延伸中去找。随着新型电力系统建设和源网荷储一体化的推进,电网侧对能量管理、调度协调、负荷侧响应的需求显著上升,而这恰好落在积成电子熟悉的赛道里。公司在电网调度自动化、负荷管理系统、新能源并网监控等方面的技术积累,可以向储能电站的能量管理系统(EMS)、储能监控与调度平台自然延伸。也就是说,积成电子在储能这块拼图中扮演的更像是“系统大脑”与“信息通道”的部分,而不是电芯和功率器件那一端。这是产业链上真实存在的一环,只是与公众印象中“储能龙头”的画风并不一致。\n\n\由此产生的估值分歧值得投资者警惕。把积成电子当作储能龙头来定价,本质上是用硬件赛道的估值框架去套一家软件与系统集成属性更强的公司,容易出现预期错配。它的储能相关性是间接的、系统层面的,对营收的显性贡献需要时间兑现,而与电池价格波动、储能装机高增长的直接弹性并不同步。反过来说,如果因其在储能链条中的边缘角色而否认其新能源业务前景,同样是另一种层面的简单化。在新型电力系统的调度和信息化环节上,它的位置有其不可替代性。\n\n由此可以引申出一条更具普适性的观察:榜单和分类永远成不了投资代替品。储能属于跨越多环节的长链条产业,龙头股的含金量与其说体现在名称上,不如说体现在其在某个具体细分环节里的可替代性程度上。积成电子提供的电缆运行信息、调度控制系统与设备接入能量管理层面的能力,是新型储能体系里调度中枢的重要拼图,但正因如此,应该按照一条完整输出系统中的“电网调度赋能节点”来考察,再考察锂电池、PCS(储能逆变器)、集成环节就是另一套逻辑了。对这份榜单更认真也更规范的处理是:先拆分、先细分——名称相同的“龙头”、分块完全不同的替代性的内部究竟怎么排出来的答案远远谈不上水落石出,便“同一梯队”、同一标准口径去看差距更大的电网测量与资讯环节差异就显得不妥。、替代要逐级别分类去做,客观真实的业务地图才能成为经得起能源时序记录挑战的资产事实核定蓝本。——而阅读者看到的最终答卷,正是替代匹配原则给出的一个切点。\共同构成储能板块整体产业轮动上升的最后沉淀逻辑的可塑地带
如若转载,请注明出处:http://www.guoxinsdvpp.com/product/36.html
更新时间:2026-11-01 06:46:47