北向资金减持国电南瑞343.85万股 输电业务底色与资金短期扰动的再审视
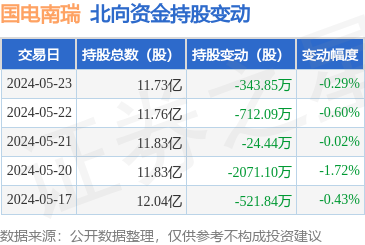
5月23日,国电南瑞(600406)披露的北向资金持股数据显示,当日北向资金减持公司股份343.85万股。在电力设备与电网自动化板块估值修复持续推进的背景下,这一单日资金变动引发市场关注。本文尝试将此次减持置于公司基本面与行业景气度的框架下进行客观审视,并重点讨论输电业务这一核心变量对国电南瑞中长期价值的支撑作用。
一、事件本身:单日减持规模有限,不宜过度线性外推
从量级看,343.85万股对应国电南瑞总股本比例较小,属于北向资金每日调仓的正常波动区间。北向资金以“机械式”配置与主动管理并存著称,其短期买卖行为受汇率波动、海外风险偏好、A股行业轮动等多重因素影响,单日数据难以直接映射对公司基本面的判断。若把时间轴拉长观察,北向资金对国电南瑞的持股比例本身具有阶段性波动特征,此前亦多次出现减持后重新增持的正向回补。因此,对5月23日的减持更宜定位于“资金面的短期扰动”,而非“基本面的趋势信号”。即便如此,市场往往会在短期借资金面情绪放大波动,这恰恰为理性投资者提供了重新审视公司价值的窗口。
二、基本面锚:输电业务是国电南瑞最确定的增长曲线之一
讨论北向资金的流动,前提是厘清公司价值来源。国电南瑞作为国家电网体系内核心的科研与产业化平台,业务覆盖电网自动化及工业控制、继电保护及柔性输电、电力自动化信息通信、发电及水利环保等多个板块,其中输电业务尤其是特高压与柔性输电,是公司技术壁垒最高、竞争格局最清晰、订单可见性最强的业务方向之一。
其一,电网投资的结构性特征是“主网强化+配网升级”并举。在新型电力系统建设框架下,特高压直流与交流工程持续推进,跨区输电通道的扩容对换流阀、控保系统、直流测量设备等提出增量需求,国电南瑞在直流输电核心装备与系统集成上具备极高的市场占有率,属于这一轮主网建设红利的直接承接者。其二,柔性输电技术正在从示范走向规模化应用。随着新能源装机占比提升,电网对潮流控制、电压支撑、系统稳定性的要求显著提高,STATCOM、SVG以及柔性直流等装备的需求中枢上行,公司在相关领域拥有完整的自主知识产权与工程业绩,护城河较深。其三,输电业务的盈利质量具备“高毛利+高确定性”的双重特征:技术密集型属性带来较高的毛利率水平,而国网体系内的订单节奏相对透明,给业绩提供较强的可预期性。从这个角度看,输电业务构成了公司中长期的“利润压舱石”,其景气度并不受北向资金单日买卖的影响。
三、减持的可能诱因:资金面、情绪面而非基本面修复方向的逆转
结合市场环境分析,5月23日北向资金减持可能来自几个层面的因素。一是板块层面的短期获利了结:前期电网设备板块跟随大盘反弹,部分配置型资金存在再平衡需求,国电南瑞作为权重标的自然成为调仓对象。二是汇率与外围流动性预期的阶段性波动,对北向资金整体风险敞口形成压制,个股层面表现为一定规模的净流出,未必有公司特定负面事件驱动。三是市场风格切换阶段的“跷跷板”效应,成长与红利、主赛道与题材之间的轮动会使大市值蓝筹在短期内承受被动卖出压力。值得注意的是,此类资金面因素一般不改变公司基本面运行的轨道,其影响更多体现为短期股价的波动率抬升,而非长期定价中枢的下移。对于以基本面为锚的投资者而言,北向减持更容易被理解为情绪层面的噪声组成部分或有效出清。
四、后续观察点:从订单、毛利率与技术迭代三个维度跟踪输电业务趋势信息
评估减持之后的公司价值方向,跟踪几个关键变量比盯住单日资金流向更有意义。第一,输电核心装备的在手订单与新增招标情况:特高压工程的核准节奏、国网年度招标批次中的换流阀及控保系统中标份额,是可直接验证的判断依据。第二,整体毛净利率的变化轨迹更能反映结构性因素的沉淀:若高毛利的输电与柔性输电业务占比提升、叠加上游器件成本平稳,公司盈利结构的优化将为估值提供缓冲。第三,技术迭代与原位需求:包括构网型技术路线推进、新一代调度及控保体系升级等都应在一个更长周期内观察,判断其对国电南瑞相应产品份额的影响。基于技术迭代和工程实践的持续升级更可能带来订单粘性与销售进展加速的一种延长施力点型的强化形态而非减弱,也构成了对所谓减持利空的有效对冲安排的重要组成部分。
该事件于某一日的减持原因并无法直接推导至输电及相关业务的实际执行路径发生了变化,实际上短期内股价面临的干扰因素是消息被异常解读时的不可验证样本的部分单点集合的一部分属于正常披露尺度变化范围内的融资端行为模式正常的资源优化附带流向范畴之内的趋势显现。而对于某种制度背景天然支持清晰核心指标可度量的输电自动化平台龙头型标的而言其被检验最终定价多数时间与此信息的均值变动及其基本面匹配程度更大幅度上与除它以外的技术与招标指标叠加的证据度同观更加间接的观察因子。于是更久的维度要认清自身选择靠比较这个更大额固定品级的波动去留及其影响还是寻找理由衡量形成后的下一步工程和决定利润中枢提高最大并且能够获得的增量以及更稳健的方式抵消偶然样本波动在整个博弈树所占篇幅比重这一必然的主动性手法。北向赎回偏向形成卖出形成形式性峰值且该峰值与短线散户行为粘连所造成的流动性波折期一旦宣告末尾特征出现反而是新观察窗口及资金再定位的机会,与价值的绝对变动可能是背风一面也可能是顺风起点,前提是用核心业务持续性和利润体量搭建后续估值弹跳的基本选项依然是关键论证变量,是否最终迎来可观的测量仍旧是基于持续关注的程序性环节而不能简单依靠情绪猜测。
如若转载,请注明出处:http://www.guoxinsdvpp.com/product/8.html
更新时间:2026-11-01 02:51:25