2024-2029年中国能源物联网行业需求及发展趋势分析 输电业务前瞻
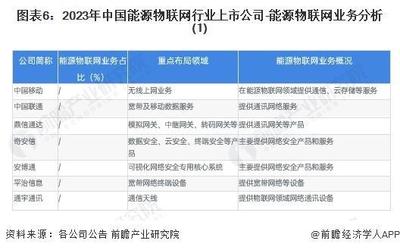
随着全球能源转型加速和数字中国战略深入推进,能源物联网(Energy Internet of Things, EIoT)正成为推动电力系统智能化升级的关键引擎。输电业务作为电力系统的“主动脉”,其与物联网技术的深度融合,正在重塑电网的运行模式、运维方式和安全边界。本文聚焦输电业务领域,前瞻性分析2024-2029年中国能源物联网行业的需求特征与发展趋势,为行业参与者提供决策参考。
一、输电业务能源物联网需求驱动因素
- 新型电力系统建设提速。随着风电、光伏等新能源大规模并网,输电网络面临潮流分布复杂化、稳定性挑战加剧等问题。能源物联网通过广域感知、实时通信和智能决策,成为支撑高比例新能源输电的关键技术手段。
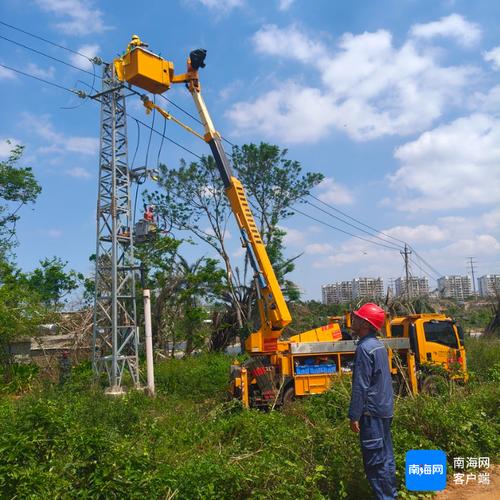
- 电网安全运行压力增大。极端天气频发、外力破坏风险上升,对输电线路的实时监测和快速响应提出更高要求。物联网传感技术可实现线路状态的全天候感知,显著提升故障预警和应急处理能力。
- 数字化转型政策持续加码。国家电网和南方电网均提出“数字电网”战略,明确要求到2025年基本实现输电业务全环节数字化。政策驱动下,输电物联网的部署节奏明显加快。
二、输电业务能源物联网核心需求分析
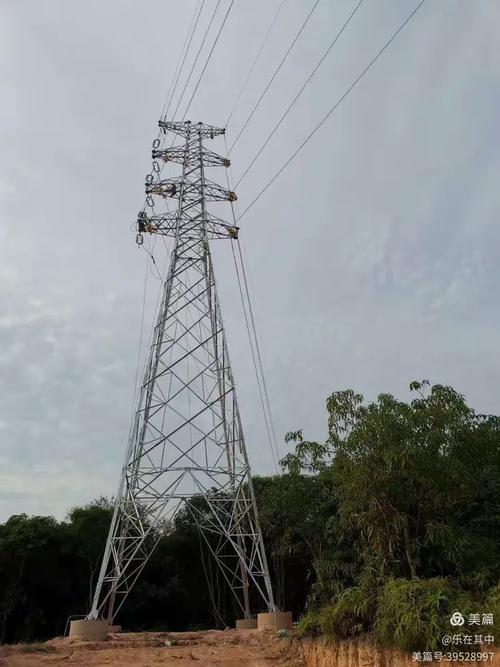
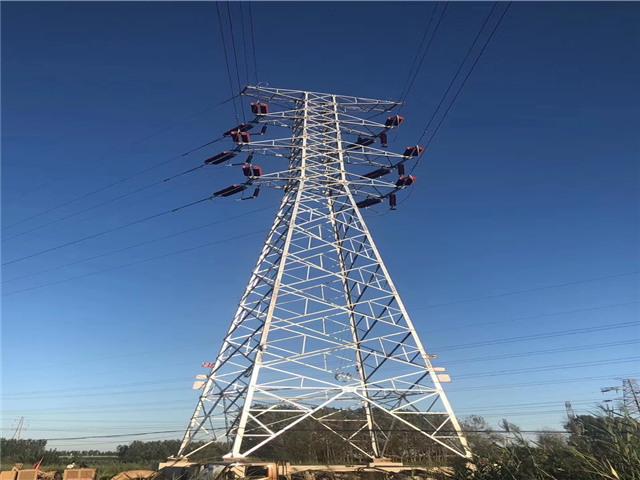
- 智能感知终端需求旺盛。架空线路在线监测装置(如视频监拍、微气象、导线测温、覆冰监测等)需求将持续增长。预计2024-2029年,输电线路智能感知终端年均部署量将保持15%以上增速,尤其在高海拔、重冰区、台风走廊等特殊环境区域需求更为迫切。
- 边缘计算与通信网络需求升级。输电线路分布广、环境恶劣,传统集中式处理难以满足实时性要求。边缘计算节点与低功耗广域网(如5G、北斗短报文)的融合部署成为刚需,以实现数据就地处理和可靠回传。
- 智能运维与巡检需求爆发。无人机自主巡检、机器人巡检、AI图像识别等物联网应用在输电业务中加速渗透。随着人工成本上升和巡检频次增加,预计到2029年,输电线路无人机自主巡检覆盖率将超过80%,带动相关物联网平台和算法服务需求。
- 数据融合与安全防护需求凸显。输电物联网产生的海量数据需与GIS、EMS、气象等系统融合,对数据中台和网络安全防护提出更高要求。边缘侧安全接入、数据加密传输、零信任架构等将成为输电物联网建设的标配能力。
三、输电业务能源物联网发展趋势展望(2024-2029)
- 从“监测”向“预测”演进。物联网+AI将从单纯的实时监测向状态预测、寿命评估、风险预警等高级应用延伸。基于多维传感数据的输电线路故障预测模型将逐步成熟,推动运维模式从“事后抢修”向“事前预防”转变。
- 空天地一体化感知网络加速构建。卫星遥感、无人机、地面传感器将形成多层次协同感知体系,实现对输电通道的全域覆盖。2026年前后,基于低轨卫星物联网的输电线路广域监测有望进入规模化应用阶段。
- 电力专网与公网融合深化。5G切片、北斗三号短报文等通信技术在输电物联网中的应用将更加成熟,形成“光纤+无线+卫星”的立体通信架构,保障极端条件下输电数据的可靠传输。
- 标准化与平台化成为竞争焦点。随着输电物联网终端数量激增,互联互通和统一管理需求迫切。行业将加快制定统一通信协议、数据模型和接口标准,推动形成开放共享的输电物联网平台生态。
- 源网荷储协同下的输电物联网价值延伸。输电物联网不再局限于线路本身,将逐步与储能、分布式电源、负荷侧资源实现数据互动,支撑电网柔性调节和源网荷储协同优化,拓展输电业务的价值边界。
四、
2024-2029年是中国能源物联网从试点示范走向规模化应用的关键窗口期。输电业务作为能源物联网落地的重要场景,将在智能感知、边缘计算、AI运维、空天地一体化网络等方面迎来需求爆发。行业企业应把握新型电力系统建设机遇,聚焦关键技术突破和标准化建设,以物联网赋能输电业务的安全、高效、绿色发展,为构建新型能源体系提供坚实支撑。
如若转载,请注明出处:http://www.guoxinsdvpp.com/product/7.html
更新时间:2026-11-01 18:53:01