中国电线电缆行业产业链全景梳理及区域热力地图 输电业务深度解析
一、引言
电线电缆行业作为国民经济的重要基础性产业,被誉为国民经济的“血管”与“神经”,广泛服务于能源、交通、通信、建筑等各个领域。其中,输电业务是电线电缆行业的核心应用场景之一,直接关系到电网建设与电力传输效率。本文旨在全面梳理中国电线电缆行业产业链全景,并结合区域热力地图,深度解析输电业务的发展现状与趋势,为行业从业者与投资者提供干货参考。
二、产业链全景梳理
电线电缆产业链上游为原材料供应,中游为电缆制造,下游为应用领域,输电业务是下游关键环节。
2.1 上游:原材料供应
上游主要包括铜、铝及其合金、绝缘材料(如交联聚乙烯、聚氯乙烯)、护套材料、屏蔽材料等。铜和铝是核心导体材料,其价格波动直接影响行业成本。我国铜、铝资源对外依存度较高,但加工能力充足。代表性企业包括江西铜业、中国铝业、万华化学(绝缘材料)等。
2.2 中游:电线电缆制造
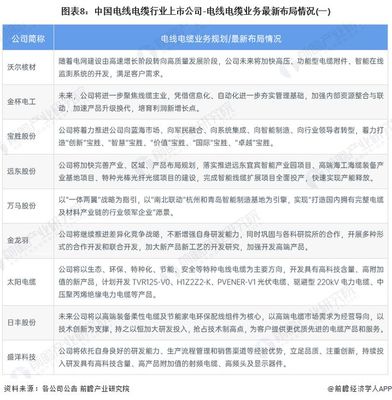
中游为电线电缆生产制造,产品种类繁多,按用途可分为电力电缆、通信电缆、电气装备用电缆、裸导线等。输电业务主要涉及高压、超高压电力电缆及架空导线。行业市场集中度较低,企业数量众多,但高端产品市场由头部企业主导。代表性企业有宝胜股份、远东股份、亨通光电、中天科技、上上电缆等。
2.3 下游:应用领域及输电业务
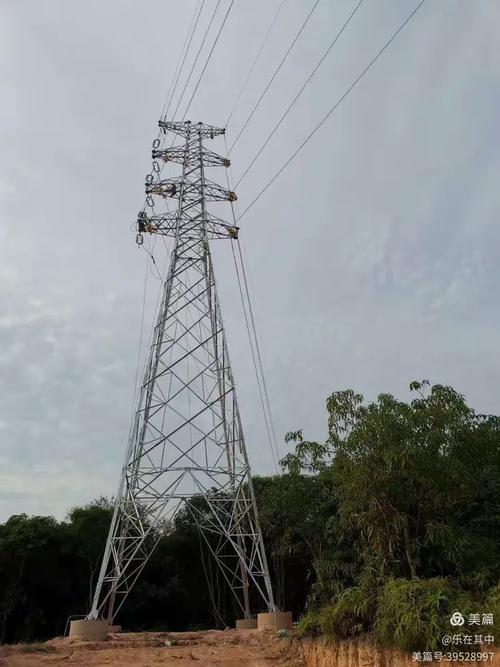
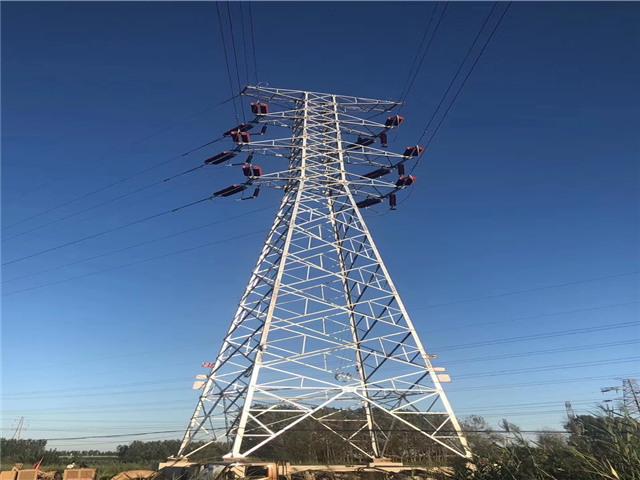
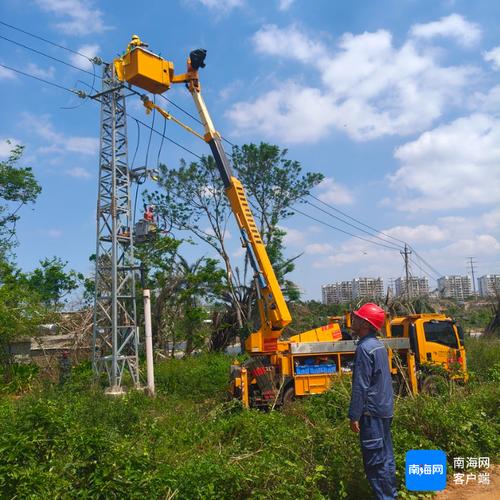
下游应用包括电力、轨道交通、建筑、通信、新能源等。输电业务是电力行业的关键组成部分,涵盖电网建设、特高压工程、城乡配网改造等。随着“新基建”和“双碳”目标推进,特高压及智能电网建设提速,为电线电缆行业带来持续需求。
三、区域热力地图分析
中国电线电缆产业呈现明显的集群化分布特征,区域热力地图可直观反映产业集聚程度。
3.1 主要产业集群
- 华东地区:以江苏(宜兴、吴江)、浙江(杭州、宁波)、安徽(无为)为代表,产业规模最大,配套完善,聚焦高端电力电缆与特种电缆。
- 华北地区:以河北(宁晋)、山东(青岛)为代表,中小企业众多,以中低压电缆为主。
- 华南地区:以广东(东莞、深圳)为代表,通信电缆与电子线缆优势突出。
- 华中地区:以河南(郑州)、湖北(武汉)为代表,承接产业转移,发展迅速。
3.2 输电业务热力分布
输电业务相关企业(如高压电缆、架空导线制造商)主要聚集在华东与华北,其中江苏、浙江、山东、河北为热力高值区。特高压线路途经省份(如河南、湖北、四川)也因工程需求带动本地电缆产业发展。总体呈现“东部沿海密集、中部次之、西部点状分布”的格局。
四、输电业务深度解析
4.1 市场需求驱动
特高压建设、农村电网改造、城市配网升级、新能源并网等持续拉动输电电缆需求。特别是“十四五”期间,国家电网与南方电网计划投入数万亿元进行电网建设,为行业提供广阔空间。
4.2 技术发展趋势
输电业务向高压、超高压、大容量、低损耗方向发展。交联聚乙烯绝缘电缆、碳纤维复合芯导线、高温超导电缆等新技术逐步应用,对制造工艺与材料性能提出更高要求。
4.3 竞争格局
输电电缆领域市场集中度相对较高,头部企业凭借技术、资质与品牌优势占据主要份额。中小企业多集中于中低压市场,竞争激烈。未来行业整合将加速,具备研发能力与规模效应的企业有望胜出。
五、结论与建议
中国电线电缆行业产业链完整,区域集聚明显,输电业务是行业增长的重要引擎。建议企业:一是加大研发投入,突破高端输电电缆技术壁垒;二是优化区域布局,贴近电网建设热点区域;三是关注原材料价格波动,通过套期保值等方式控制成本;四是把握“双碳”与“新基建”机遇,拓展智能电网与新能源市场。行业整体将朝着高质量、集约化、绿色化方向发展。
如若转载,请注明出处:http://www.guoxinsdvpp.com/product/6.html
更新时间:2026-11-01 01:33:34